
La rivoluzione delle stablecoin sta accelerando a un ritmo vertiginoso, ma l’Europa sembra trovarsi in una pericolosa paralisi. Il rischio non è solo quello di perdere un treno tecnologico, ma di mettere in discussione l’esistenza stessa della sovranità monetaria dell’euro. Intrappolata tra la paura delle proprie banche di perdere fondi e la necessità di non cedere il passo alle stablecoin americane, l’Unione Europea si trova a un bivio che potrebbe definire il suo futuro economico e geopolitico. La domanda, per quanto provocatoria, diventa lecita: se il futuro dei pagamenti sarà dominato da valute digitali private e non denominate in euro, a cosa ci servirà ancora la nostra moneta unica?
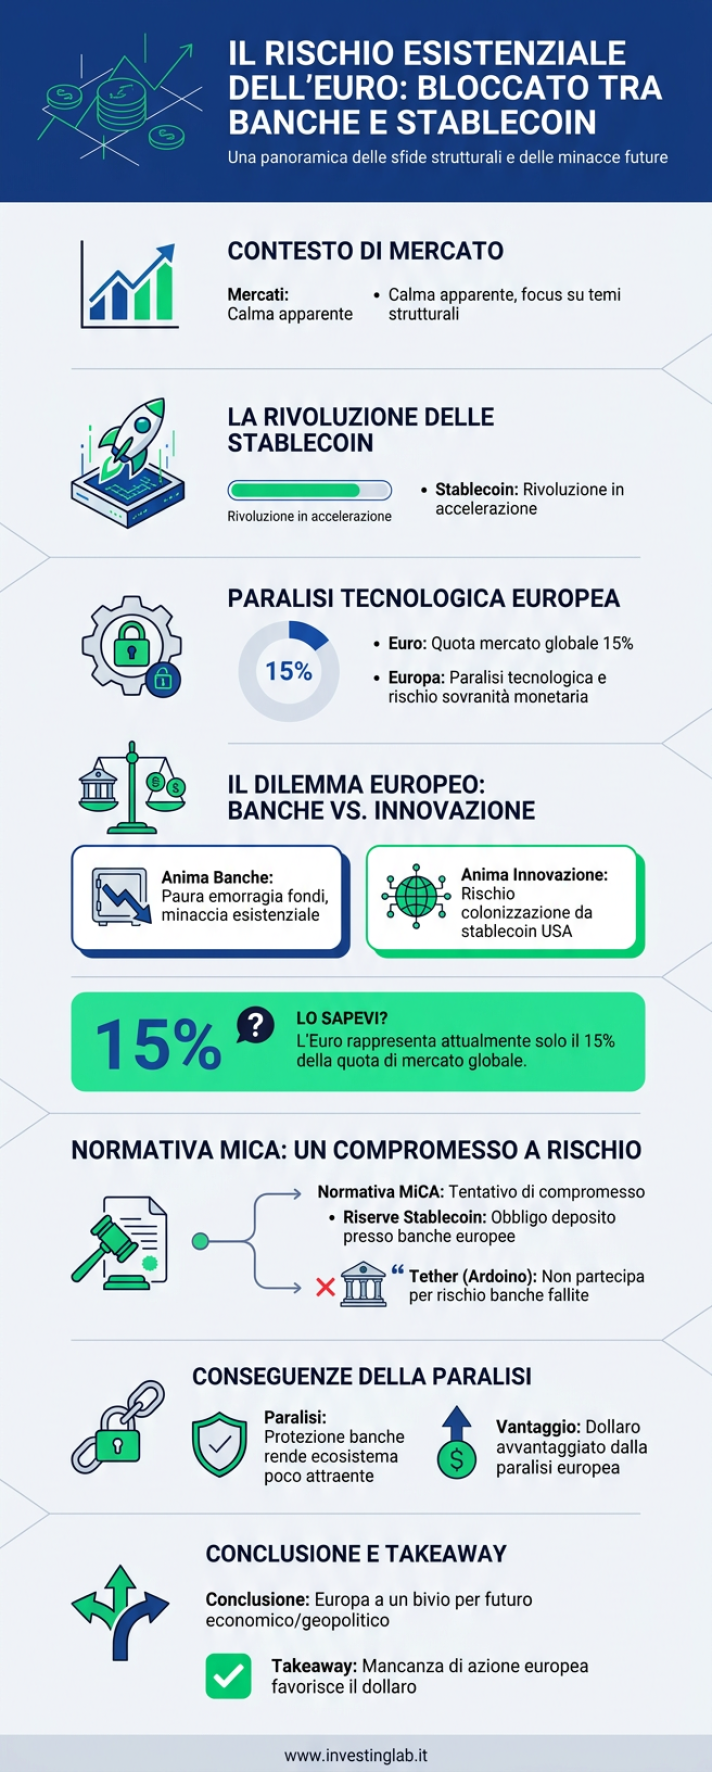
Mercati in Attesa, ma un Rischio Esistenziale si Affaccia sull’Europa
Venendo a noi, oggi 28 agosto 2026, i mercati finanziari non mostrano dinamiche particolarmente eclatanti. Ieri sono usciti gli ottimi numeri di Nvidia, che ha presentato risultati bellissimi, ma il mercato nel suo complesso rimane “ingessato”, quasi apatico. Proprio in queste fasi di calma apparente, è utile alzare lo sguardo e concentrarsi su temi strutturali di lungo periodo. E oggi, ce n’è uno che a nostro avviso è di un’importanza capitale: il futuro dell’euro nell’era delle stablecoin.
Due notizie recenti accendono i riflettori su questo tema. La prima è che Revolut ha creato la sua prima stablecoin basata sull’euro. La seconda è un’intervista a Paolo Ardoino, CEO di Tether, che ha lanciato un monito molto serio all’Europa, un monito che merita di essere analizzato a fondo.
Il Dilemma Europeo: Banche vs. Innovazione nelle Stablecoin
Ardoino, nel suo intervento, ha usato parole forti: cara Europa, attenzione, perché rischi di perdere completamente la tua sovranità monetaria. Ricordiamoci che l’euro nacque, tra le altre cose, con l’idea di fungere da antagonista al dollaro. Oggi, detiene una quota del mercato globale (intorno al 15%, secondo le stime citate nell’analisi), ma ora affronta un rischio serissimo: quello di essere spazzato via non dalla concorrenza, ma da un eccesso di auto-regolamentazione.
L’Europa, infatti, vive una profonda contraddizione, quasi una schizofrenia, incarnata da due “anime” in conflitto:
- L’anima delle Banche: Il sistema bancario europeo è terrorizzato dalle stablecoin. Il loro ragionamento è semplice: se venisse creata una stablecoin ufficiale in euro, cosa impedirebbe ai correntisti di Unicredit, Intesa Sanpaolo o Deutsche Bank di convertire i loro depositi in questa valuta digitale per effettuare transazioni? Questo provocherebbe un’emorragia di fondi dai bilanci delle banche, minandone la stabilità e la capacità di erogare credito. Per loro, è una minaccia esistenziale.
- L’anima dell’Innovazione: D’altra parte, c’è la consapevolezza che il mondo sta andando in quella direzione. Se l’Europa non crea una propria stablecoin, il mercato verrà inevitabilmente colonizzato da stablecoin americane, basate sul dollaro. Sarebbe come rinunciare a costruire automobili e decidere di importarle tutte.
Questo stallo ha portato alla creazione della normativa MiCA (Markets in Crypto-Assets), un tentativo di compromesso. Tra le sue varie disposizioni, una in particolare stabilisce che una porzione significativa delle riserve a garanzia delle stablecoin debba essere depositata presso banche europee. Ed è qui che il cerchio si chiude. Paolo Ardoino ha spiegato che questa è la ragione per cui Tether, al momento, ha deciso di non partecipare. La sua logica è ferrea: “Mi chiedete di creare una stablecoin, ma mi obbligate a lasciare i miei fondi di riserva in una banca. Se quella banca fallisce, io perdo la faccia e la fiducia dei miei utenti. Non mi sembra una mossa intelligente.”
Siamo di fronte a un classico “cane che si morde la coda”. Le banche premono per avere garanzie che le proteggano, ma queste stesse garanzie rendono l’ecosistema poco attraente per gli innovatori. Il risultato è una paralisi che avvantaggia un solo attore: il dollaro.
Il Futuro dei Pagamenti: Perché le Stablecoin Domineranno (e il Dollaro con Esse)
Per capire la portata di questo rischio, dobbiamo proiettarci nel futuro, un futuro non troppo lontano. La maggior parte delle transazioni, specialmente online, verrà gestita da agenti di intelligenza artificiale. Daremo comandi vocali o testuali come: “Prenotami un volo per Roma e un hotel vicino al centro per il prossimo weekend”. L’agente IA confronterà le opzioni su Booking, Skyscanner, ecc., e procederà al pagamento.
Il punto è: come pagherà? Le carte di credito, per come sono strutturate, non sono un sistema di pagamento “nativo” per questi agenti. Si stanno quindi sviluppando sistemi di pagamento nativi, e la tecnologia più adatta a questo scopo è, senza dubbio, la stablecoin. Le stablecoin sono più affidabili, tracciabili, programmabili e veloci. È quasi certo che diventeranno la spina dorsale dell’economia digitale gestita dalle IA.
Ora, poniamoci la domanda cruciale: se tutte queste transazioni future avverranno tramite stablecoin, e queste stablecoin saranno quasi esclusivamente basate sul dollaro americano (come Tether USDT o Circle USDC), cosa succederà all’euro? L’Europa si troverà nella stessa posizione di dipendenza che ha oggi con i circuiti di pagamento come Visa e Mastercard. Se domani il governo americano o queste società decidessero, per qualsiasi ragione, di rendere l’Europa “antipatica” e bloccare i circuiti, l’intero sistema di pagamenti si fermerebbe. Con le stablecoin, il rischio è identico, ma amplificato. Ogni transazione effettuata con una stablecoin basata sul dollaro, anche tra due cittadini europei, non farebbe altro che rafforzare l’egemonia del dollaro.
“A Che Ci Serve l’Euro?”: La Domanda che Nessuno Osa Fare
In questo scenario, la provocazione lanciata nel nostro approfondimentodiventa una domanda strategica: “Ma questo euro, a che ci serve?”. Se smettiamo di usare il contante fisico, e tutte le nostre transazioni digitali avvengono tramite valute private non denominate in euro, qual è il ruolo residuo della nostra moneta unica? L’Europa, un continente con fiscalità diverse, un’età media in aumento e un debito pubblico elevato, rischia di vedere la sua moneta diventare un guscio vuoto, irrilevante per l’economia reale e digitale.
L’euro stesso, nel tentativo di accontentare tutti (le banche, i regolatori, gli stati membri), finisce per scontentare sé stesso, rischiando di scivolare in un’area di serio pericolo. Se tutte le transazioni vengono fatte con altre valute, la domanda di euro crolla, e con essa il suo valore e la sua influenza.
Tentativi di Reazione: da Revolut al Progetto Bancomat
Non tutto è perduto, e qualche tentativo di reazione si intravede. La mossa di Revolut di lanciare una stablecoin in euro è un segnale. Ancora più interessante è un altro progetto, menzionato sempre da Ardoino, che coinvolge la Società Bancomat. Non parliamo della carta che usiamo per prelevare, ma della società che gestisce il circuito. Sembra che stiano lavorando con un consorzio di banche per creare una sorta di stablecoin “di sistema” che non affossi il sistema bancario stesso.
Riusciranno in questa impresa? È presto per dirlo. Ma il tema è strutturale e di un’importanza vitale per il futuro dell’Europa. L’Europa è un’unione che già fatica a trovare una sovranità coesa, con decine di stati che decidono per fatti propri su temi cruciali. Se a questa frammentazione si aggiunge la perdita dell’importanza della moneta, il quadro si fa cupo. Molti si preoccupano del dollaro, ma come diciamo sempre, forse dovremmo iniziare a preoccuparci molto di più del futuro del nostro euro.
Domande Frequenti (FAQ)
Qual è il rischio principale per l’euro legato alle stablecoin?
Il rischio principale è la perdita della sovranità monetaria. Se le transazioni digitali future, gestite sempre più da intelligenze artificiali, utilizzeranno prevalentemente stablecoin basate sul dollaro americano, la domanda di euro diminuirà drasticamente, rendendolo irrilevante nell’economia digitale. Questo cederebbe di fatto il controllo del sistema dei pagamenti europeo a entità e regolamentazioni straniere, minando l’autonomia economica e politica del continente.
Perché le banche europee temono le stablecoin in euro?
Le banche europee temono una fuga di capitali dai conti correnti. Se i cittadini e le aziende potessero facilmente convertire i loro depositi bancari in una stablecoin in euro per effettuare pagamenti, le banche vedrebbero ridursi drasticamente la loro raccolta. Questo limiterebbe la loro capacità di erogare prestiti e potrebbe creare problemi di liquidità e stabilità per l’intero sistema finanziario tradizionale.
In che modo l’intelligenza artificiale influenzerà i pagamenti e il ruolo delle stablecoin?
L’intelligenza artificiale (IA) automatizzerà un numero crescente di transazioni, agendo come un “agente” personale per acquisti e prenotazioni. Le stablecoin sono la tecnologia di pagamento ideale per questi agenti IA perché sono native digitali, programmabili, tracciabili e più efficienti delle carte di credito. Di conseguenza, chi controllerà le stablecoin dominanti controllerà di fatto l’infrastruttura dei pagamenti dell’era dell’IA.
Cos’è la normativa MICA e perché Tether ha deciso di non adeguarsi per ora?
MICA (Markets in Crypto-Assets) è il quadro normativo dell’Unione Europea per le cripto-attività. Nel tentativo di bilanciare innovazione e sicurezza, MICA impone, tra le altre cose, che gli emittenti di stablecoin detengano una parte significativa delle loro riserve liquide presso istituti di credito europei. Tether, l’emittente della più grande stablecoin (USDT), ha espresso preoccupazione per questa regola, sostenendo che espone le sue riserve al rischio di controparte di un eventuale fallimento bancario, un rischio che non è disposto a correre.


