
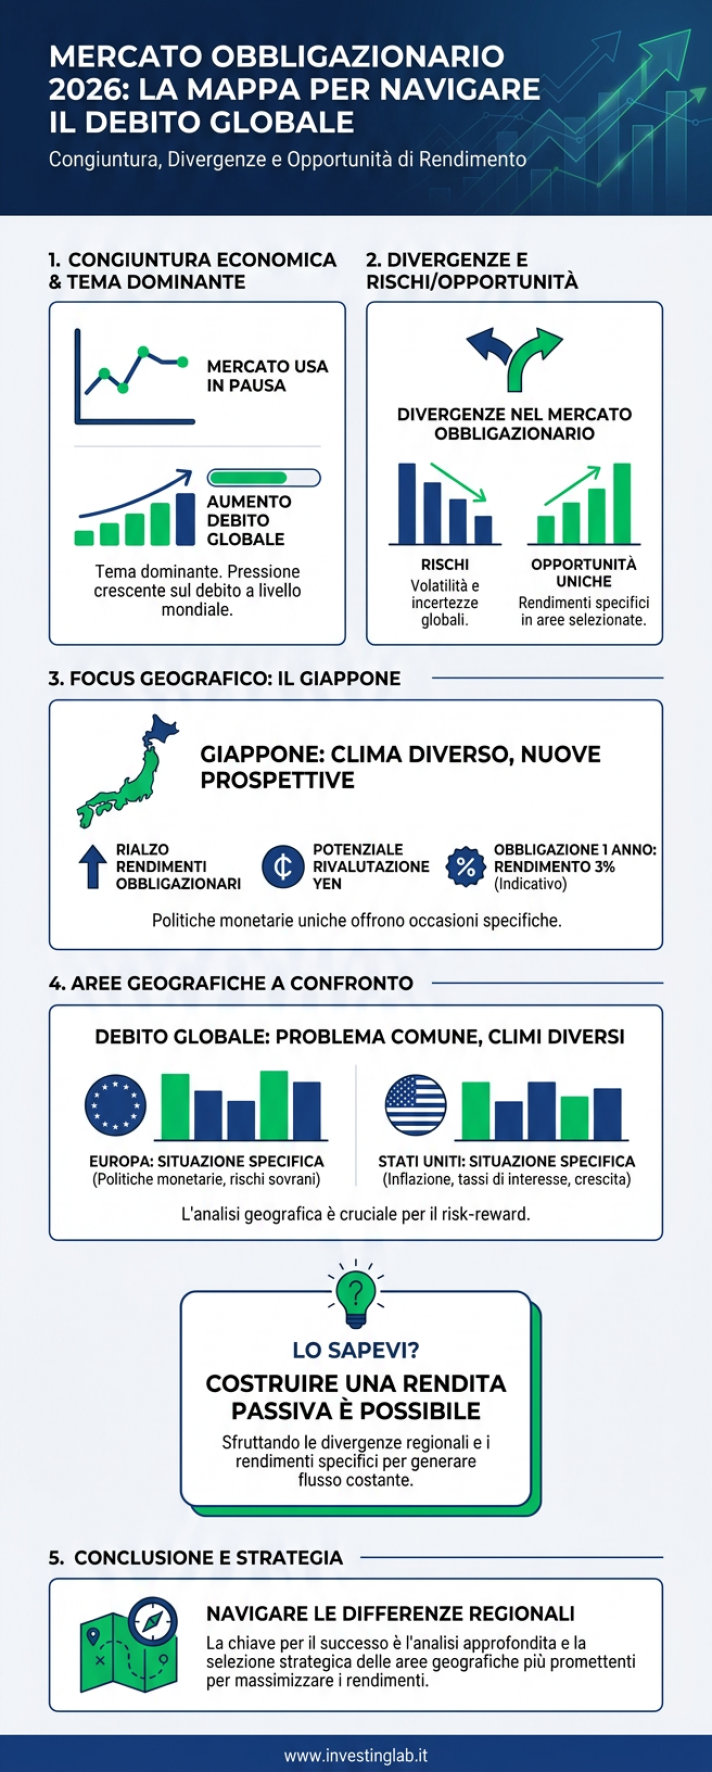
L’attuale congiuntura economica, con il mercato americano in pausa nella giornata di oggi 7 settembre 2026, ci offre un prezioso momento di riflessione. È l’occasione ideale per fare il punto della situazione e analizzare in profondità il tema dominante che sta plasmando i mercati finanziari globali: il debito. L’aumento generalizzato del debito sta creando divergenze senza precedenti nel mercato obbligazionario, generando da un lato rischi significativi e dall’altro opportunità uniche. In questo articolo, forniremo una mappa dettagliata per orientarsi, identificando le aree geografiche più promettenti per generare rendimenti e costruire una rendita passiva, con un’analisi specifica delle distinte situazioni in Stati Uniti, Europa e Giappone.
Il Debito Globale: Un Paesaggio Comune con Climi Diversi
La prima, ineludibile premessa è che il debito a livello globale sta crescendo. Non è una scoperta che facciamo noi oggi, ma è il minimo comune denominatore che lega le sorti economiche di quasi tutte le nazioni. Possiamo immaginarla come una perturbazione meteorologica globale: il tempo è brutto quasi dappertutto. Fatta eccezione per qualche oasi felice come, forse, la Svizzera, non esiste un grande paese industrializzato che non stia affrontando un problema legato al proprio indebitamento. Le ragioni sono molteplici e complesse, ma il risultato è un contesto in cui la gestione del debito è diventata la sfida macroeconomica centrale.
Tuttavia, come in ogni fenomeno complesso, il diavolo si nasconde nei dettagli. Sebbene il problema sia comune, le reazioni, le strategie e, di conseguenza, le opportunità per gli investitori variano enormemente da una regione all’altra. È proprio analizzando queste differenze che possiamo costruire una strategia di investimento consapevole e potenzialmente profittevole nel mercato obbligazionario.
Analisi Geografica dei Rendimenti Obbligazionari
Per capire dove si annidano le migliori opportunità di risk-reward, è necessario fare una panoramica a 360 gradi, esaminando le caratteristiche specifiche di ogni mercato chiave. La nostra analisi non è partigiana; non tifiamo per un’economia o per l’altra. Il nostro obiettivo è raccontare i numeri e le dinamiche per capire dove ha senso muoversi, senza avere la presunzione di possedere una sfera di cristallo, ma cercando di posizionarci dove le condizioni appaiono più interessanti.
Giappone: L’Opportunità Latente e le Sfide di Accesso
Il primo caso che analizziamo è il Giappone, un mercato da sempre enigmatico. Attualmente, stiamo assistendo a un continuo rialzo dei rendimenti obbligazionari nipponici. Questo crea un grande tema di discussione: da un lato, con rendimenti più alti, la popolazione giapponese, storicamente grande risparmiatrice, potrebbe essere incentivata a comprare titoli di stato interni. Dall’altro, il governo giapponese si trova di fronte al problema di dover proteggere la propria valuta, lo Yen, e per farlo potrebbe essere costretto a vendere i Treasury americani che detiene in portafoglio.
Dal punto di vista dell’investitore, i bond giapponesi potrebbero rappresentare un’opportunità nel lunghissimo termine, soprattutto se si scommette su una futura rivalutazione dello Yen. Tuttavia, l’accesso a questo mercato è tutt’altro che semplice. I “canali” di acquisto non sembrano ancora aperti per gli investitori retail o anche per gestioni di medie dimensioni. Per decenni, questi titoli non sono stati acquistati dall’estero, e servirebbe l’ingresso di un operatore istituzionale di grandissime dimensioni per sbloccare il mercato e renderlo accessibile anche a investitori più piccoli.
Oggi non acquisteremmo un bond giapponese a lunga scadenza, ma uno scenario interessante potrebbe essere un’obbligazione a breve termine, ad esempio a 1 anno, che offra un rendimento del 3%. Se a questo si aggiunge la potenziale, forte rivalutazione della valuta, l’investimento diventerebbe molto attraente. Al momento, stiamo monitorando questa possibilità, ma le banche, anche quelle svizzere con cui lavoriamo spesso, non offrono ancora questa opzione in modo agevole. È un’area da tenere sotto stretta osservazione.
Australia e UK: Rendimenti Solidi in Valute Forti?
Spostandoci verso altri mercati, l’Australia presenta rendimenti molto interessanti, sostenuti da una valuta storicamente forte. Nel nostro portafoglio abbiamo già un’esposizione ai bond australiani e continuiamo a incrementarla in momenti di debolezza del dollaro australiano, poiché riteniamo che il rapporto rischio/rendimento sia favorevole.
Un discorso simile vale per il Regno Unito. I rendimenti dei Gilt (i titoli di stato britannici) sono interessanti. La valuta, la sterlina (GBP), è leggermente più debole rispetto ad altre, ma ha dimostrato una notevole stabilità nei confronti dell’euro nel tempo. Anche in questo caso, si tratta di un’opzione da considerare per una diversificazione del portafoglio obbligazionario.
Stati Uniti: La Zona d’Accumulo con il Supporto della Fed
Il mercato americano rappresenta, a nostro avviso, lo scenario più chiaro e interessante al momento. I rendimenti sulle scadenze lunghe hanno già raggiunto livelli molto appetibili e noi stessi abbiamo già allocato una parte significativa del portafoglio su questi strumenti. La ragione di questa convinzione è semplice e potente: la Federal Reserve ha già agito e ha comunicato in modo esplicito la sua posizione. Non ha detto “interverremo”, ma ha fatto capire che “stiamo già intervenendo” per calmierare la volatilità e porre un tetto implicito ai rendimenti.
Di conseguenza, la probabilità che i rendimenti salgano ancora in modo significativo da questi livelli è, a nostro parere, molto, molto bassa, quasi vicina allo zero. È difficile immaginare che la banca centrale più potente del mondo non riesca ad arginare questa dinamica. Questo non significa che i rendimenti crolleranno domani; è più probabile che rimangano su questi livelli elevati per un certo periodo. Ed è proprio questo che crea un’eccezionale “zona di accumulo”. Investire oggi in Treasury americani a lunga scadenza significa bloccare un rendimento elevato per molti anni, ricevendo nel frattempo un flusso di cedole costante che può essere reinvestito, rafforzando progressivamente la posizione nel tempo attraverso l’interesse composto.
Europa: Un “Work in Progress” tra Rendimenti in Salita e Stagnazione
L’Europa è il capitolo più complesso. Come avevamo previsto tempo fa, i rendimenti stanno salendo, anche se ci hanno messo più tempo rispetto ad altre aree. L’aumento attuale è più incisivo proprio perché l’Europa era rimasta indietro e ora sta semplicemente recuperando il terreno perso rispetto agli Stati Uniti e ad altri mercati. I rendimenti dei Bund tedeschi e dei titoli francesi sono saliti in modo significativo, mentre l’Italia, per ora, ha visto un rialzo più contenuto.
Utilizzando la Francia come benchmark, vediamo che i rendimenti sulle scadenze molto lunghe hanno raggiunto il 5%, e non è escluso che possano arrivare al 6%, 6.5% o persino al 7%. Nessuno sa dove si fermeranno. A un certo punto, come è successo in America, la Banca Centrale Europea dovrà intervenire e dire “fermi tutti, oltre questo livello non si va”. Ma, a differenza della Fed, la BCE non ha ancora nemmeno iniziato a parlare di un’azione simile.
Per questa ragione, la nostra strategia per l’Europa è chiara: al momento, è tassativo stare fuori dalle obbligazioni a lunga scadenza. Nessuna banca centrale ha promesso un intervento, i debiti pubblici continuano a salire e, soprattutto, la crescita del PIL è asfittica. In questo contesto, il rischio di subire perdite in conto capitale è troppo alto. Tuttavia, questo non è un giudizio definitivo. Lo scenario europeo è un “work in progress”. Proprio questo aumento dei rendimenti sta creando le basi per future opportunità. Quando i rendimenti saranno sufficientemente alti e la BCE finalmente segnalerà l’intenzione di intervenire, allora diventeremo sicuramente compratori convinti del debito europeo. Questo dimostra che il nostro approccio non è ideologico, ma pragmatico: cerchiamo il rendimento interessante, ovunque esso si trovi.
Oltre i Rendimenti: Il Nocciolo della Questione è il Rapporto Debito/PIL
Per comprendere a fondo la divergenza tra Stati Uniti ed Europa, non basta guardare i rendimenti. È fondamentale analizzare il rapporto tra debito e PIL, che misura la sostenibilità del debito di un paese. Il problema non è tanto l’ammontare assoluto del debito; se un paese fa 10 di debito ma la sua economia cresce di 10 volte, il problema non sussiste. Il vero indicatore è il rapporto tra queste due grandezze.
Abbiamo condotto un’analisi per determinare quale sia il livello minimo di crescita del PIL necessario a un paese per fermare l’aumento del suo rapporto debito/PIL, mantenendo costanti le altre variabili. I risultati evidenziano una spaccatura netta tra le due sponde dell’Atlantico.
Il Modello Americano: Crescita per Diluire il Debito
Per gli Stati Uniti, il nostro calcolo indica che è sufficiente una crescita del PIL di circa l’1.5% per raggiungere il punto di pareggio e stabilizzare il rapporto. L’obiettivo strategico americano, sostenuto dai massicci investimenti pubblici in infrastrutture e tecnologia (come i data center), è quello di spingere la crescita del PIL nominale verso il 4.5-5%. Se riusciranno in questo intento, il rapporto debito/PIL non solo si stabilizzerà, ma inizierà a scendere. In pratica, gli USA stanno creando debito per finanziare una crescita economica così forte da “diluire” il debito stesso, migliorando la propria sostenibilità fiscale nel lungo periodo.
Il Dilemma Europeo: Una Crescita Asfittica che Appesantisce il Debito
In Europa, la situazione è diametralmente opposta. Prendendo l’Italia come esempio, con una crescita attuale dello 0.5-0.6%, il rapporto debito/PIL è destinato a continuare a crescere inesorabilmente, anche se il nuovo debito creato è inferiore a quello americano. Per raggiungere il punto di pareggio, l’Italia avrebbe bisogno di una crescita del PIL di circa il 2%. Passare da una crescita dello 0.6% al 2% è un’impresa titanica per un’economia matura e strutturalmente lenta come quella italiana (e, per estensione, per molte economie europee). È un salto di qualità che appare, al momento, molto difficile da realizzare.
La differenza fondamentale sta anche nel *perché* i tassi salgono. Negli USA, l’aumento del debito e dei tassi è, in parte, una conseguenza di una politica di investimenti e crescita. In Europa, invece, l’aumento dei tassi è principalmente una dinamica subita, legata all’inflazione importata da materie prime ed energia. È una situazione che l’Europa sta sopportando, non creando attivamente per stimolare la propria economia. Di conseguenza, mentre negli USA vediamo un piano (rischioso, ma un piano) per la crescita, in Europa non vediamo ancora dei canali chiari o delle politiche trasformative che possano farci dire: “Grazie a questo, arriveremo a una crescita stabile del 2%”.
Perché il Mercato Obbligazionario è l’Opportunità del Decennio?
Questa complessa analisi ci porta a una conclusione forte: al di là del mercato azionario, che continua a oscillare senza grandi nuovi temi dominanti, il mercato obbligazionario è, a nostro avviso, il mercato più interessante di questo momento storico. Per chiunque desideri costruire una seconda entrata o una rendita passiva, le obbligazioni rappresentano uno strumento quasi insostituibile. Sono l’unico asset che, a patto che l’emittente non fallisca, garantisce un flusso di cassa prevedibile e costante nel tempo.
È fondamentale, quindi, che gli investitori imparino a conoscere questo mercato: le sue dinamiche, le logiche, i numeri e le proporzioni che determinano il successo di una strategia. In InvestingLab Academy ne parliamo spesso, perché siamo convinti che questa sia una competenza cruciale oggi. È il momento di riflettere e approfondire, perché l’attuale fase di rendimenti elevati offre un’opportunità unica per crearsi una rendita passiva.
La Finestra Temporale è Limitata: La Lezione della Crisi PIGS
Queste opportunità non dureranno per sempre. La storia ce lo insegna. Durante la crisi dei debiti sovrani europei (la crisi dei PIGS: Portogallo, Italia, Grecia, Spagna), i rendimenti dei titoli di stato di questi paesi erano schizzati a livelli pazzeschi. Sono rimasti alti per un certo periodo, poi sono crollati, tornando quasi a zero. Chi all’epoca non ha colto l’attimo per costruire un piano di rendita, ha perso un’occasione che non si è più ripresentata per oltre un decennio. Il punto è che queste dinamiche macroeconomiche vanno colte quando il mercato le offre.
Cogliere l’Attimo: Come Agire nel Contesto Attuale
Mentre nel mercato azionario ci sarà sempre un titolo che sale e uno che scende, l’andamento dei tassi di interesse è un trend lento, strutturale, che definisce interi cicli economici. La fase attuale, con rendimenti elevati, è una di quelle finestre di opportunità che vanno colte. Se la saltiamo, rischiamo di perderla per sempre. La strategia, quindi, deve essere differenziata: accumulare posizioni sul mercato americano che offre già rendimenti interessanti e un “cuscinetto” protettivo da parte della Fed; monitorare l’Europa, pronti a entrare quando le condizioni matureranno; e tenere d’occhio il Giappone come potenziale scommessa di lungo periodo. Agire con consapevolezza oggi significa gettare le basi per la propria sicurezza finanziaria di domani.


